भारतातील सूक्ष्म, लघु आणि मध्यम उद्योग (MSME) हे देशाच्या आर्थिक व्यवस्थेचा कणा आहेत. ग्रामीण भागापासून ते अगदी महानगरांपर्यंत लाखो लोकांना रोजगार देण्याचे आणि देशांतर्गत उत्पादनाला गती देण्याचे काम हे छोटे व्यावसायिक करतात. परंतु, या संपूर्ण प्रवासात मायक्रो उद्योजकांना (Micro Enterprises) एका सर्वात मोठ्या समस्येचा सामना करावा लागतो, ती म्हणजे—खेळते भांडवल (Working Capital).
अनेकदा कच्चा माल खरेदी करण्यासाठी, मजुरांचे पगार देण्यासाठी किंवा व्यवसायाचा दैनंदिन खर्च भागवण्यासाठी छोट्या व्यापाऱ्यांना वेळेवर पैसा उपलब्ध होत नाही. बँकेच्या क्लिष्ट कर्ज प्रक्रिया आणि कागदपत्रांच्या त्रासामुळे अनेक जण खाजगी सावकारांच्या जाळ्यात फसतात, जिथे त्यांना अव्वाच्या सव्वा व्याज द्यावे लागते.
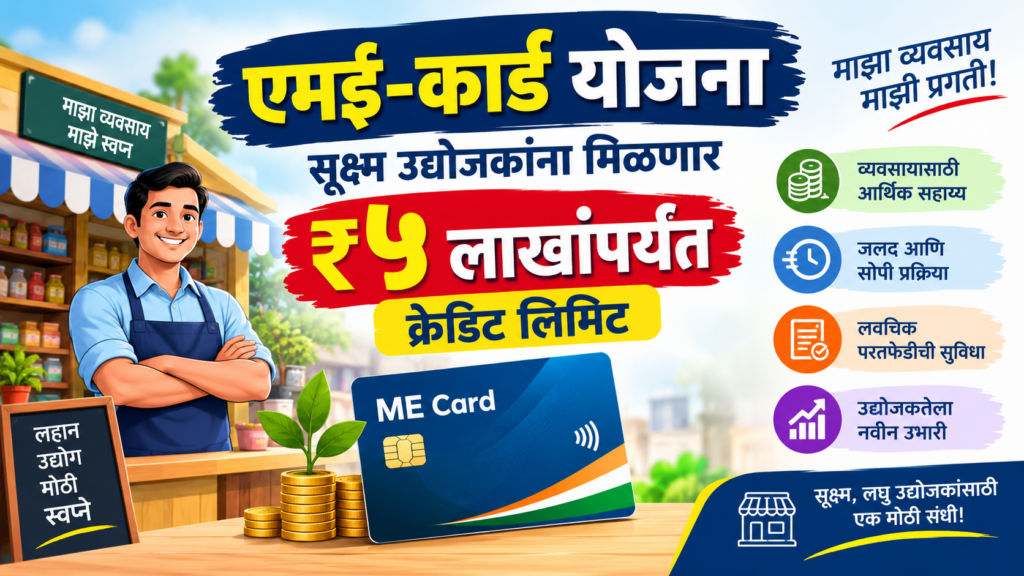
याच गंभीर समस्येवर कायमस्वरूपी तोडगा काढण्यासाठी केंद्र सरकारने आपल्या केंद्रीय अर्थसंकल्पात ‘एमई-कार्ड’ (ME-Card – Credit Card Scheme for Micro Enterprises) या अत्यंत महत्त्वाकांक्षी योजनेची घोषणा केली आहे. या योजनेअंतर्गत देशातील नोंदणीकृत सूक्ष्म उद्योजकांना त्यांच्या दैनंदिन व्यावसायिक गरजा भागवण्यासाठी ₹५ लाख रुपयांपर्यंतची क्रेडिट लिमिट दिली जात आहे. जर तुम्हीही एखादे छोटे दुकान, वर्कशॉप, मॅन्युफॅक्चरिंग युनिट किंवा सेवा देणारा व्यवसाय चालवत असाल, तर हा लेख तुमच्या व्यवसायाला एक नवी उंची देणारा ठरू शकतो.
एमई-कार्ड (ME-Card) योजना नेमकी काय आहे? (पार्श्वभूमी आणि महत्त्व)
छोट्या व्यापाऱ्यांना डिजिटल युगात सक्षम बनवण्यासाठी आणि त्यांना औपचारिक बँकिंग प्रणालीशी जोडण्यासाठी केंद्रीय अर्थमंत्रालयाने एमई-कार्ड योजना सुरू केली आहे. हे कार्ड जसे आपण वैयक्तिक गरजांसाठी वापरतो ते ‘क्रेडिट कार्ड’ असते, अगदी त्याच धर्तीवर काम करते. मात्र, याचा वापर केवळ आणि केवळ व्यावसायिक व्यवहारांसाठीच केला जाऊ शकतो.
सध्याच्या काळात या योजनेचे महत्त्व अनन्यसाधारण आहे. कारण, जेव्हा एखाद्या सूक्ष्म उद्योजकाला समजा ५०,००० रुपयांच्या कच्च्या मालाची तातडीने गरज असते, तेव्हा तो बँकेकडे मोठ्या कर्जासाठी अर्ज करू शकत नाही, कारण त्याची प्रक्रिया पूर्ण होण्यास १५ ते २० दिवस लागतात. एमई-कार्ड या समस्येवर त्वरित उपाय देते. तुमच्याकडे हे कार्ड असल्यास, तुम्ही थेट स्वाइप करून किंवा ऑनलाईन पेमेंट करून कच्चा माल खरेदी करू शकता आणि जसे व्यवसायातून पैसे येतील, तसे ते कार्डमध्ये परत जमा करू शकता. ही योजना सूक्ष्म उद्योगांना आर्थिक स्थैर्य देणारी आणि त्यांचा कॅश-फ्लो (Cash Flow) सुरळीत ठेवणारी ठरत आहे.
एमई-कार्ड योजनेची प्रमुख वैशिष्ट्ये आणि सविस्तर फायदे
ही योजना केवळ कर्ज देण्यापुरती मर्यादित नसून सूक्ष्म उद्योजकांना आर्थिकदृष्ट्या स्वावलंबी बनवण्यासाठी डिझाइन केली गेली आहे. या योजनेचे मुख्य फायदे आणि वैशिष्ट्ये खालीलप्रमाणे सविस्तर सांगता येतील:
१. कस्टमाइज्ड आणि रिव्हॉल्व्हिंग क्रेडिट मर्यादा (Revolving Credit Limit)
या योजनेअंतर्गत पात्र व्यवसायांना त्यांच्या आर्थिक उलाढालीनुसार (Turnover) ₹५ लाख रुपयांपर्यंतची प्री-अप्रूव्ड रिव्हॉल्व्हिंग क्रेडिट मर्यादा दिली जाते. ‘रिव्हॉल्व्हिंग लिमिट’ म्हणजे, जर तुम्हाला ५ लाख रुपयांची मर्यादा मिळाली असेल आणि तुम्ही त्यातील २ लाख रुपये वापरले, तर तुमची शिल्लक मर्यादा ३ लाख होईल. परंतु, जसे तुम्ही ते २ लाख रुपये बँकेला परत कराल, तशी तुमची मर्यादा पुन्हा ५ लाख रुपये होईल. म्हणजेच, हा पैसा तुम्ही वर्षभरात कितीही वेळा वापरू शकता.
२. व्याजमुक्त ग्रेस पिरियड (Interest-Free Window)
या क्रेडिट कार्डचे सर्वात मोठे आकर्षण म्हणजे यात मिळणारा व्याजमुक्त कालावधी होय. साधारणपणे बँका ३० ते ५० दिवसांचा ग्रेस पिरियड देतात. या कालावधीत तुम्ही व्यवसायासाठी वापरलेल्या पैशांवर बँक कोणतेही व्याज आकारत नाही. मुदतीच्या आत पैसे परत केल्यास तुम्हाला भांडवल पूर्णपणे मोफत वापरता येते, ज्यामुळे नफ्याचे प्रमाण वाढते.
३. अत्यंत कमी आणि परवडणारे शुल्क (Low Fees Structure)
छोट्या व्यापाऱ्यांवर सुरुवातीलाच आर्थिक बोजा पडू नये म्हणून केंद्र सरकारने या कार्डच्या शुल्काबाबत कडक नियम केले आहेत:
- जॉइनिंग फी (Joining Fee): सुरुवातीला अर्ज करणाऱ्या नवीन उद्योजकांसाठी ही फी पूर्णपणे शून्य (निल) आहे.
- वार्षिक फी (Annual Fee): वार्षिक नूतनीकरण शुल्क अत्यंत नाममात्र ठेवण्यात आले आहे. हे शुल्क एकूण मंजूर क्रेडिट मर्यादेच्या जास्तीत जास्त १% किंवा ₹१,००० (यापैकी जे कमी असेल ते) इतकेच आकारले जाऊ शकते.
४. कोणत्याही उपकरणाची गहाण ठेवण्याची गरज नाही (Collateral-Free Credit)
सूक्ष्म उद्योजकांकडे बँकांमध्ये गहाण ठेवण्यासाठी स्वतःचे घर, जमीन किंवा मोठी मालमत्ता नसते. हीच अडचण लक्षात घेऊन एमई-कार्ड योजना पूर्णपणे तारणमुक्त (Collateral-Free) ठेवण्यात आली आहे. केवळ तुमच्या व्यवसायाच्या परफॉर्मन्सवर आणि उद्यम नोंदणीच्या आधारावर हे कार्ड दिले जाते.
५. डिजिटल पेमेंट आणि पारदर्शकता
या कार्डमुळे सर्व व्यावसायिक व्यवहार डिजिटल पद्धतीने होतात. यामुळे उद्योजकांचा ट्रॅक रेकॉर्ड (Banking History) तयार होतो. भविष्यात जर या व्यावसायिकाला व्यवसायाच्या विस्तारासाठी ₹१० लाख किंवा ₹२० लाखांचे मोठे कर्ज हवे असेल, तर या एमई-कार्डच्या चांगल्या वापरामुळे बँका त्याला अत्यंत सहजतेने मोठे कर्ज मंजूर करतात.
एमई-कार्डसाठी पात्रता आणि आवश्यक नियम
या शासकीय योजनेचा गैरवापर रोखण्यासाठी आणि केवळ गरजू व प्रामाणिक सूक्ष्म उद्योजकांपर्यंत याचा लाभ पोहोचवण्यासाठी सरकारने काही सोपे पण महत्त्वाचे पात्रता निकष ठरवले आहेत:
१. सूक्ष्म उद्योग (Micro Enterprise) व्याख्या:
तुमचा व्यवसाय केंद्र सरकारच्या अधिकृत व्याख्येनुसार ‘सूक्ष्म उद्योग’ या श्रेणीत मोडणारा असावा. त्यासाठी खालील दोन अटी आहेत:
- व्यवसायातील एकूण प्लांट, मशिनरी किंवा उपकरणांमधील गुंतवणूक ₹१ कोटीपेक्षा जास्त नसावी.
- व्यवसायाची एकूण वार्षिक उलाढाल (Turnover) ₹५ कोटीपेक्षा जास्त नसावी.
२. उद्यम नोंदणी (Udyam Registration) अनिवार्य:
हा या योजनेचा सर्वात महत्त्वाचा नियम आहे. अर्जदार व्यवसायाची केंद्र सरकारच्या उद्यम (Udyam) पोर्टलवर सूक्ष्म उद्योग म्हणून नोंदणी असणे बंधनकारक आहे. ज्यांच्याकडे उद्यम सर्टिफिकेट नाही, ते या योजनेसाठी पात्र ठरू शकत नाहीत. तसेच, जे छोटे व्यापारी ‘उद्यम असिस्ट प्लॅटफॉर्म’ (UAP) वर नोंदणीकृत आहेत, ते देखील यासाठी पात्र आहेत.
३. सिबिल स्कोअर आणि बँकिंग ट्रॅक रेकॉर्ड:
जरी ही सरकारी योजना असली, तरी प्रत्यक्षात पैसे बँका देणार आहेत. त्यामुळे अर्जदाराचा भूतकाळातील कर्जाचा इतिहास चांगला असावा. तुमचा सिबिल स्कोअर (CIBIL Score) सामान्यतः ७०० किंवा त्यापेक्षा जास्त असल्यास हे कार्ड मिळणे अत्यंत सोपे होते. जर तुम्ही पूर्वी घेतलेले एखादे कर्ज बुडवले असेल, तर बँक तुमचा अर्ज नाकारू शकते.
लागणारी आवश्यक कागदपत्रे (Documents Required)
एमई-कार्डसाठी अर्ज पूर्णपणे डिजिटल आणि पेपरलेस पद्धतीने केला जातो. तरीही अर्ज करण्यापूर्वी खालील कागदपत्रे स्कॅन करून किंवा जवळ तयार ठेवावीत:
- व्यवसायाचा पुरावा: उद्यम नोंदणी प्रमाणपत्र (Udyam Registration Certificate).
- अर्जदाराचे ओळखपत्र: आधार कार्ड आणि पॅन कार्ड (पॅन कार्ड व्यवसायाच्या नावे किंवा प्रोप्रायटरच्या नावे असावे).
- पत्ता पुरावा (Address Proof): व्यवसायाच्या जागेचे लाईट बिल, गाळा मालकाचा भाडेकरार (Rent Agreement) किंवा शॉप ॲक्ट लायसन्स.
- आर्थिक पुरावा: गेल्या ६ महिने ते १ वर्षाचे मुख्य बँक खाते स्टेटमेंट (Bank Account Statement).
- टॅक्स पुरावा (लागू असल्यास): जर तुम्ही आयटीआर भरत असाल, तर गेल्या वर्षाचा आयटीआर (ITR) फॉर्म.
जनसमर्थ (JanSamarth) पोर्टलवरून ऑनलाईन अर्ज कसा करावा? (स्टेप-बाय-स्टेप संपूर्ण प्रक्रिया)
केंद्र सरकारने एमई-कार्डच्या अर्जासाठी जनसमर्थ (JanSamarth) पोर्टल हे वन-स्टॉप डिजिटल प्लॅटफॉर्म उपलब्ध करून दिले आहे. येथे अर्ज करण्याची पद्धत अत्यंत सोपी आहे, जी खालीलप्रमाणे आहे:
- स्टेप १: अधिकृत वेबसाइटला भेट द्या
सर्वात आधी तुमच्या मोबाईल किंवा कॉम्प्युटरवर केंद्र सरकारच्या अधिकृत www.jansamarth.in या पोर्टलला भेट द्या. - स्टेप २: योग्य लोन श्रेणी निवडा
होमपेजवर तुम्हाला विविध प्रकारच्या कर्जाच्या श्रेणी दिसतील. त्यापैकी ‘Business Activity Loan’ या पर्यायावर क्लिक करा. येथे तुम्हाला ‘Credit Card Scheme for Micro Enterprises (CCME)’ चा पर्याय दिसेल. - स्टेप ३: पात्रता तपासा (Check Eligibility)
‘Check Eligibility’ या बटणावर क्लिक करा. तिथे विचारलेली माहिती जसे की तुमचा व्यवसायाचा प्रकार, वार्षिक उलाढाल, आणि तुमचा उद्यम नोंदणी क्रमांक अचूक टाका. सिस्टीम आपोआप तुम्ही पात्र आहात की नाही ते स्क्रीनवर दाखवेल. - स्टेप ४: मोबाईल आणि ईमेल व्हेरिफिकेशन
तुम्ही पात्र असल्यास, तुमचा चालू मोबाईल नंबर आणि ईमेल आयडी टाका. त्यानंतर तुमच्या मोबाईलवर एक ओटीपी (OTP) येईल, तो टाकून रजिस्ट्रेशन प्रक्रिया पूर्ण करा. - स्टेप ५: डिजिटल अर्ज भरा आणि कागदपत्रे अपलोड करा
आता तुमच्या समोर मुख्य अर्ज उघडेल. त्यामध्ये व्यवसायाचे नाव, पत्ता आणि बँकेची माहिती भरा. त्यानंतर तुमचे आधार कार्ड, पॅन कार्ड आणि उद्यम सर्टिफिकेट स्पष्ट दिसेल असे अपलोड करा. - स्टेप ६: बँक निवडा आणि अर्ज सबमिट करा
माहिती भरून झाल्यावर पोर्टल तुमच्या प्रोफाइलनुसार वेगवेगळ्या बँकांची (उदा. SBI, BOI, HDFC इ.) यादी आणि त्यांच्या अटी दाखवेल. तुम्हाला ज्या बँकेतून सेवा हवी आहे, ती बँक निवडा आणि अर्ज सबमिट करा.
पुढील प्रक्रिया: अर्ज सबमिट झाल्यानंतर डिजिटल मंजुरीचे (In-Principle Approval) पत्र मिळते. त्यानंतर संबंधित बँकेचे अधिकारी तुमच्या माहितीची पडताळणी करतात आणि सर्व काही योग्य असल्यास तुमचे एमई-कार्ड (ME-Card) थेट तुमच्या घरच्या किंवा व्यवसायाच्या पत्त्यावर पाठवले जाते.
निष्कर्ष (Conclusion)
केंद्र सरकारची एमई-कार्ड (ME-Card) योजना ही भारतातील सूक्ष्म आणि छोट्या व्यापाऱ्यांसाठी चालना देणारी एक क्रांतीच आहे. यामुळे व्यवसाय चालवण्यासाठी लागणाऱ्या पैशांची चिंता मिटणार आहे. वेळेवर मिळणारे तारणमुक्त ५ लाखांचे क्रेडिट सूक्ष्म उद्योगांना अधिक स्पर्धात्मक बनवण्यास मदत करेल. जर तुम्ही अजूनही तुमचे उद्यम रजिस्ट्रेशन केले नसेल, तर त्वरित ते करून घ्या आणि जनसमर्थ पोर्टलवरून या कार्डसाठी अर्ज करा.
तुम्हाला ही माहिती कशी वाटली? आम्हाला खाली दिलेल्या कमेंट बॉक्समध्ये लिहून नक्की कळवा. तसेच, तुमच्या गावातील, शहरातील किंवा व्हॉट्सॲप ग्रुपमधील इतर सर्व व्यापारी बांधवांना हा लेख आवर्जून शेअर करा, जेणेकरून त्यांनाही या शासकीय योजनेचा लाभ घेता येईल!
💡 वारंवार विचारले जाणारे प्रश्न (FAQs)
प्र. १) एमई-कार्ड (ME-Card) म्हणजे नक्की काय?
उत्तर: एमई-कार्ड हे केंद्र सरकारने सूक्ष्म उद्योजकांसाठी (Micro Enterprises) सुरू केलेले एक विशेष व्यावसायिक क्रेडिट कार्ड आहे. याद्वारे व्यावसायिकांना त्यांच्या दैनंदिन खर्चासाठी ₹५ लाखांपर्यंतची क्रेडिट मर्यादा मिळते.
प्र. २) या योजनेअंतर्गत व्याजदर किती आकारला जातो?
उत्तर: या कार्डवर ठराविक दिवसांचा (उदा. ३० ते ५० दिवस) व्याजमुक्त कालावधी मिळतो. या कालावधीत पैसे परत केल्यास शून्य टक्के व्याज लागते. मात्र, मुदत संपल्यानंतर बँकेच्या नियमांनुसार आणि कार्डच्या अटींनुसार नाममात्र व्याज आकारले जाते.
प्र. ३) नवीन सुरू झालेल्या व्यवसायाला हे कार्ड मिळू शकते का?
उत्तर: होय, जर तुमच्या नवीन व्यवसायाची उद्यम पोर्टलवर नोंदणी झाली असेल आणि तुमच्याकडे व्यवसायाचे बँक खाते असेल, तर तुम्ही अर्ज करू शकता. मात्र, बँक तुमच्या सुरुवातीच्या उलाढालीचा अंदाज घेऊन क्रेडिट लिमिट ठरवेल.
प्र. ४) हे कार्ड मिळवण्यासाठी काही सिक्युरिटी किंवा गहाण ठेवावे लागते का?
उत्तर: नाही. ही योजना पूर्णपणे तारणमुक्त (Collateral-Free) आहे. सूक्ष्म उद्योजकांना कोणत्याही मालमत्तेची किंवा सोन्याची हमी न देता हे क्रेडिट कार्ड दिले जाते.
प्र. ५) मी जनसमर्थ पोर्टलव्यतिरिक्त थेट बँकेत जाऊन अर्ज करू शकतो का?
उत्तर: होय. ऑनलाईन जनसमर्थ पोर्टल हा सर्वात सोपा मार्ग आहे, परंतु तुम्ही तुमच्या जवळच्या कोणत्याही राष्ट्रीयीकृत किंवा खाजगी बँकेच्या शाखेत जाऊन ‘Credit Card Scheme for Micro Enterprises’ बद्दल विचारणा करून प्रत्यक्ष (Offline) अर्ज देखील करू शकता.
हे देखील वाचा : मुलींना मिळणार ₹१,०१,००० रुपये, ते कसे जाऊन घ्या क्लिक करून
कायदेशीर टीप / Disclaimer:
या ब्लॉग पोस्टमध्ये दिलेली माहिती केवळ सामान्य ज्ञान आणि शैक्षणिक हेतूसाठी (Educational Purposes Only) आहे. आम्ही अचूक माहिती देण्याचा पूर्ण प्रयत्न करतो, तरीही या माहितीच्या परिपूर्णतेबद्दल किंवा अचूकतेबद्दल आम्ही कोणतीही हमी देत नाही. या माहितीचा वापर करण्यापूर्वी कृपया संबंधित क्षेत्रातील प्रमाणित प्रमाणित तज्ज्ञांचा (Professional Advisor) सल्ला नक्की घ्या. या माहितीच्या आधारे घेतलेल्या कोणत्याही निर्णयामुळे होणाऱ्या फायद्या-तोट्याला किंवा नुकसानीला हा ब्लॉग किंवा ब्लॉगचे मालक जबाबدار असणार नाहीत.
आमचे अधिकृत चॅनल जॉईन करा!
शासकीय योजनांच्या ताज्या अपडेटसाठी लगेच कनेक्ट व्हा:
WhatsApp चॅनल जॉईन करा Telegram चॅनल जॉईन करा