प्रधानमंत्री आवास योजना 2.0: आता प्रत्येकाला मिळणार स्वतःचे पक्के घर! जाणून घ्या नवीन नियम आणि फायदे

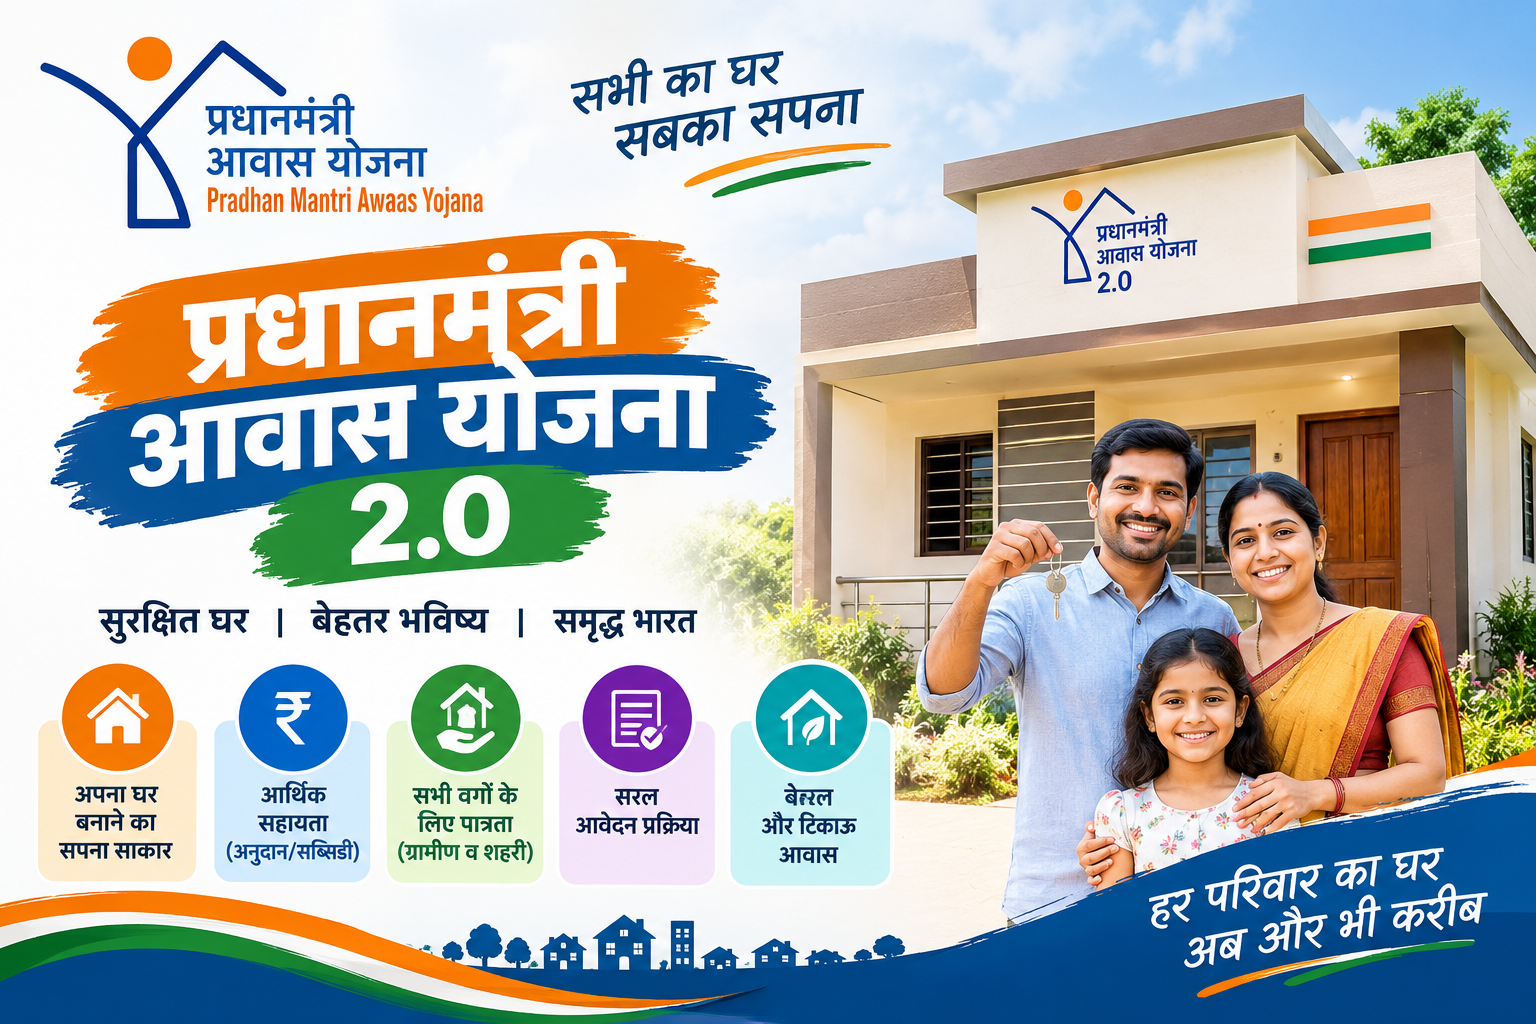
आपल्या हक्काच्या घराचे स्वप्न पाहणाऱ्यांसाठी एक अतिशय आनंदाची बातमी आहे. केंद्र सरकारने प्रधानमंत्री आवास योजना 2.0 (PMAY-U 2.0) चा नवीन टप्पा अधिकृतपणे सुरू केला आहे. या नवीन योजनेअंतर्गत देशातील १ कोटी गरीब आणि मध्यमवर्गीय कुटुंबांना स्वतःचे पक्के घर बांधण्यासाठी किंवा खरेदी करण्यासाठी सरकार मोठी आर्थिक मदत देणार आहे.
तुम्हालाही या योजनेचा लाभ घ्यायचा असेल, तर या नवीन आवृत्तीत (Version 2.0) काय बदल झाले आहेत, कोण पात्र आहे आणि अर्ज कसा करायचा, याची सोप्या भाषेतील संपूर्ण माहिती खालीलप्रमाणे आहे.
🌟 PMAY 2.0 मधील ४ मुख्य पर्याय
या नवीन योजनेचे स्वरूप अधिक सोपे करण्यात आले असून, लाभार्थ्यांना त्यांच्या गरजेनुसार खालील चार पद्धतींनी फायदा घेता येईल:
- लाभार्थी आधारित घर बांधकाम (BLC): तुमच्याकडे स्वतःची जागा असेल, तर नवीन पक्के घर बांधण्यासाठी सरकार ₹२.५ लाखांपर्यंत थेट आर्थिक मदत करेल.
- भागीदारीत परवडणारी घरे (AHP): सरकारी संस्था किंवा खाजगी बिल्डर्सच्या भागीदारीत तयार होणारे फ्लॅट्स पात्र नागरिकांना अत्यंत स्वस्त दरात मिळतील.
- व्याज सबसिडी योजना (Interest Subsidy Scheme – ISS): जर तुम्ही घर खरेदी करण्यासाठी बँक लोन (Home Loan) घेतले, तर सरकार ₹१.८ लाख रुपयांपर्यंतची व्याजात सूट (Subsidy) देईल, जी थेट तुमच्या लोन खात्यात जमा होईल.
- किफायतशीर भाड्याची घरे (ARH): शहरात कामासाठी राहणारे मजूर, स्थलांतरित कामगार आणि कमी उत्पन्न असणाऱ्यांसाठी स्वस्त भाड्याच्या घरांची सोय केली जाईल.
📊 उत्पन्नाचे नवीन नियम (Eligibility Criteria)
PMAY 2.0 अंतर्गत अर्जदारांचे वर्गीकरण ३ गटांत करण्यात आले आहे:
- EWS (आर्थिकदृष्ट्या दुर्बल घटक): कुटुंबाचे वार्षिक उत्पन्न ₹३ लाखांपर्यंत असावे.
- LIG (अल्प उत्पन्न गट): कुटुंबाचे वार्षिक उत्पन्न ₹३ लाख ते ₹६ लाखांच्या दरम्यान असावे.
- MIG (मध्यम उत्पन्न गट): कुटुंबाचे वार्षिक उत्पन्न ₹६ लाख ते ₹९ लाखांच्या दरम्यान असावे.
⚠️ महत्त्वाच्या अटी व नियम
- पहिले पक्के घर: अर्जदाराच्या किंवा त्याच्या कुटुंबातील कोणत्याही सदस्याच्या नावावर भारतात कुठेही पक्के घर नसावे.
- जुना लाभ नसावा: मागील २० वर्षांत केंद्र किंवा राज्य सरकारच्या कोणत्याही गृहनिर्माण योजनेचा लाभ घेतलेला नसावा.
- लोन आणि घराची किंमत: व्याज सवलत (ISS) मिळवण्यासाठी घराची एकूण किंमत ₹३५ लाखांपेक्षा जास्त नसावी आणि होम लोनची मर्यादा ₹२५ लाखांपर्यंत असावी.
- महिला मालकी: कुटुंबातील महिलेचे नाव घराच्या मालकीमध्ये (किंवा सह-मालक म्हणून) असणे आवश्यक आहे.
🗒 आवश्यक कागदपत्रे
- कुटुंबातील सर्व सदस्यांचे आधार कार्ड (अत्यावश्यक)
- पॅन कार्ड आणि मतदार ओळखपत्र
- बँक पासबुक आणि चालू मोबाईल नंबर
- सक्षम प्राधिकाऱ्याने दिलेला उत्पन्नाचा दाखला (Income Certificate)
- जागेचा ७/१२ उतारा, मालमत्ता पत्रक किंवा घराचा मंजूर प्लॅन (नकाशा)
💻 अर्ज कसा करावा? (PMAY 2.0 Registration)
PMAY 2.0 साठी अर्ज प्रक्रिया संपूर्णपणे पारदर्शक करण्यात आली आहे:
- वेब पोर्टलद्वारे ऑनलाइन: तुम्ही स्वतः PMAY-U च्या अधिकृत पोर्टलवर जाऊन किंवा जवळच्या महा-ई-सेवा केंद्रात (CSC) जाऊन ऑनलाइन मागणी नोंदणी (Demand Registration) करू शकता.
- थेट बँकेमार्फत: जर तुम्ही होम लोन घेणार असाल, तर ज्या बँकेकडून लोन घेत आहात, तिथे थेट PMAY 2.0 व्याज सबसिडीचा फॉर्म भरून देऊ शकता.
✨ निष्कर्ष:
पंतप्रधान आवास योजना २.० ही मध्यमवर्गीय आणि गरीब कुटुंबांना स्वतःचे घर देणारी एक क्रांतिकारी योजना आहे. जर तुमचेही घराचे स्वप्न अपूर्ण असेल, तर कागदपत्रांची पूर्तता करून आजच अर्ज करा!
कायदेशीर अस्वीकरण (Disclaimer)
माहितीचा उद्देश: या ब्लॉगमध्ये दिलेली सर्व माहिती केवळ वाचकांच्या सामान्य ज्ञानासाठी आणि शैक्षणिक हेतूने (Educational Purpose) प्रसिद्ध करण्यात आली आहे.
बदलांची शक्यता: प्रधानमंत्री आवास योजना (PMAY 2.0) ही केंद्र सरकारची योजना असून, या योजनेचे नियम, अटी, पात्रता निकष आणि अनुदानाची रक्कम यामध्ये वेळोवेळी सरकारी धोरणानुसार बदल होऊ शकतात.
जबाबदारी मर्यादा: आम्ही अचूक माहिती देण्याचा पूर्ण प्रयत्न केला आहे, तरीही वाचकांनी कोणत्याही आर्थिक किंवा कायदेशीर निर्णयापूर्वी प्रधानमंत्री आवास योजनेच्या अधिकृत सरकारी संकेतस्थळाला (pmaymis.gov.in) भेट द्यावी किंवा संबंधित बँक/शासकीय कार्यालयात जाऊन प्रत्यक्ष खात्री करून घ्यावी. या ब्लॉग मधील माहितीच्या आधारे केलेल्या कोणत्याही कृतीला किंवा नुकसानीला हा ब्लॉग अथवा त्याचा लेखक जबाबदार असणार नाही.
कायदेशीर टीप / Disclaimer:
या ब्लॉग पोस्टमध्ये दिलेली माहिती केवळ सामान्य ज्ञान आणि शैक्षणिक हेतूसाठी (Educational Purposes Only) आहे. आम्ही अचूक माहिती देण्याचा पूर्ण प्रयत्न करतो, तरीही या माहितीच्या परिपूर्णतेबद्दल किंवा अचूकतेबद्दल आम्ही कोणतीही हमी देत नाही. या माहितीचा वापर करण्यापूर्वी कृपया संबंधित क्षेत्रातील प्रमाणित प्रमाणित तज्ज्ञांचा (Professional Advisor) सल्ला नक्की घ्या. या माहितीच्या आधारे घेतलेल्या कोणत्याही निर्णयामुळे होणाऱ्या फायद्या-तोट्याला किंवा नुकसानीला हा ब्लॉग किंवा ब्लॉगचे मालक जबाबدار असणार नाहीत.
आमचे अधिकृत चॅनल जॉईन करा!
शासकीय योजनांच्या ताज्या अपडेटसाठी लगेच कनेक्ट व्हा:
WhatsApp चॅनल जॉईन करा Telegram चॅनल जॉईन करा